
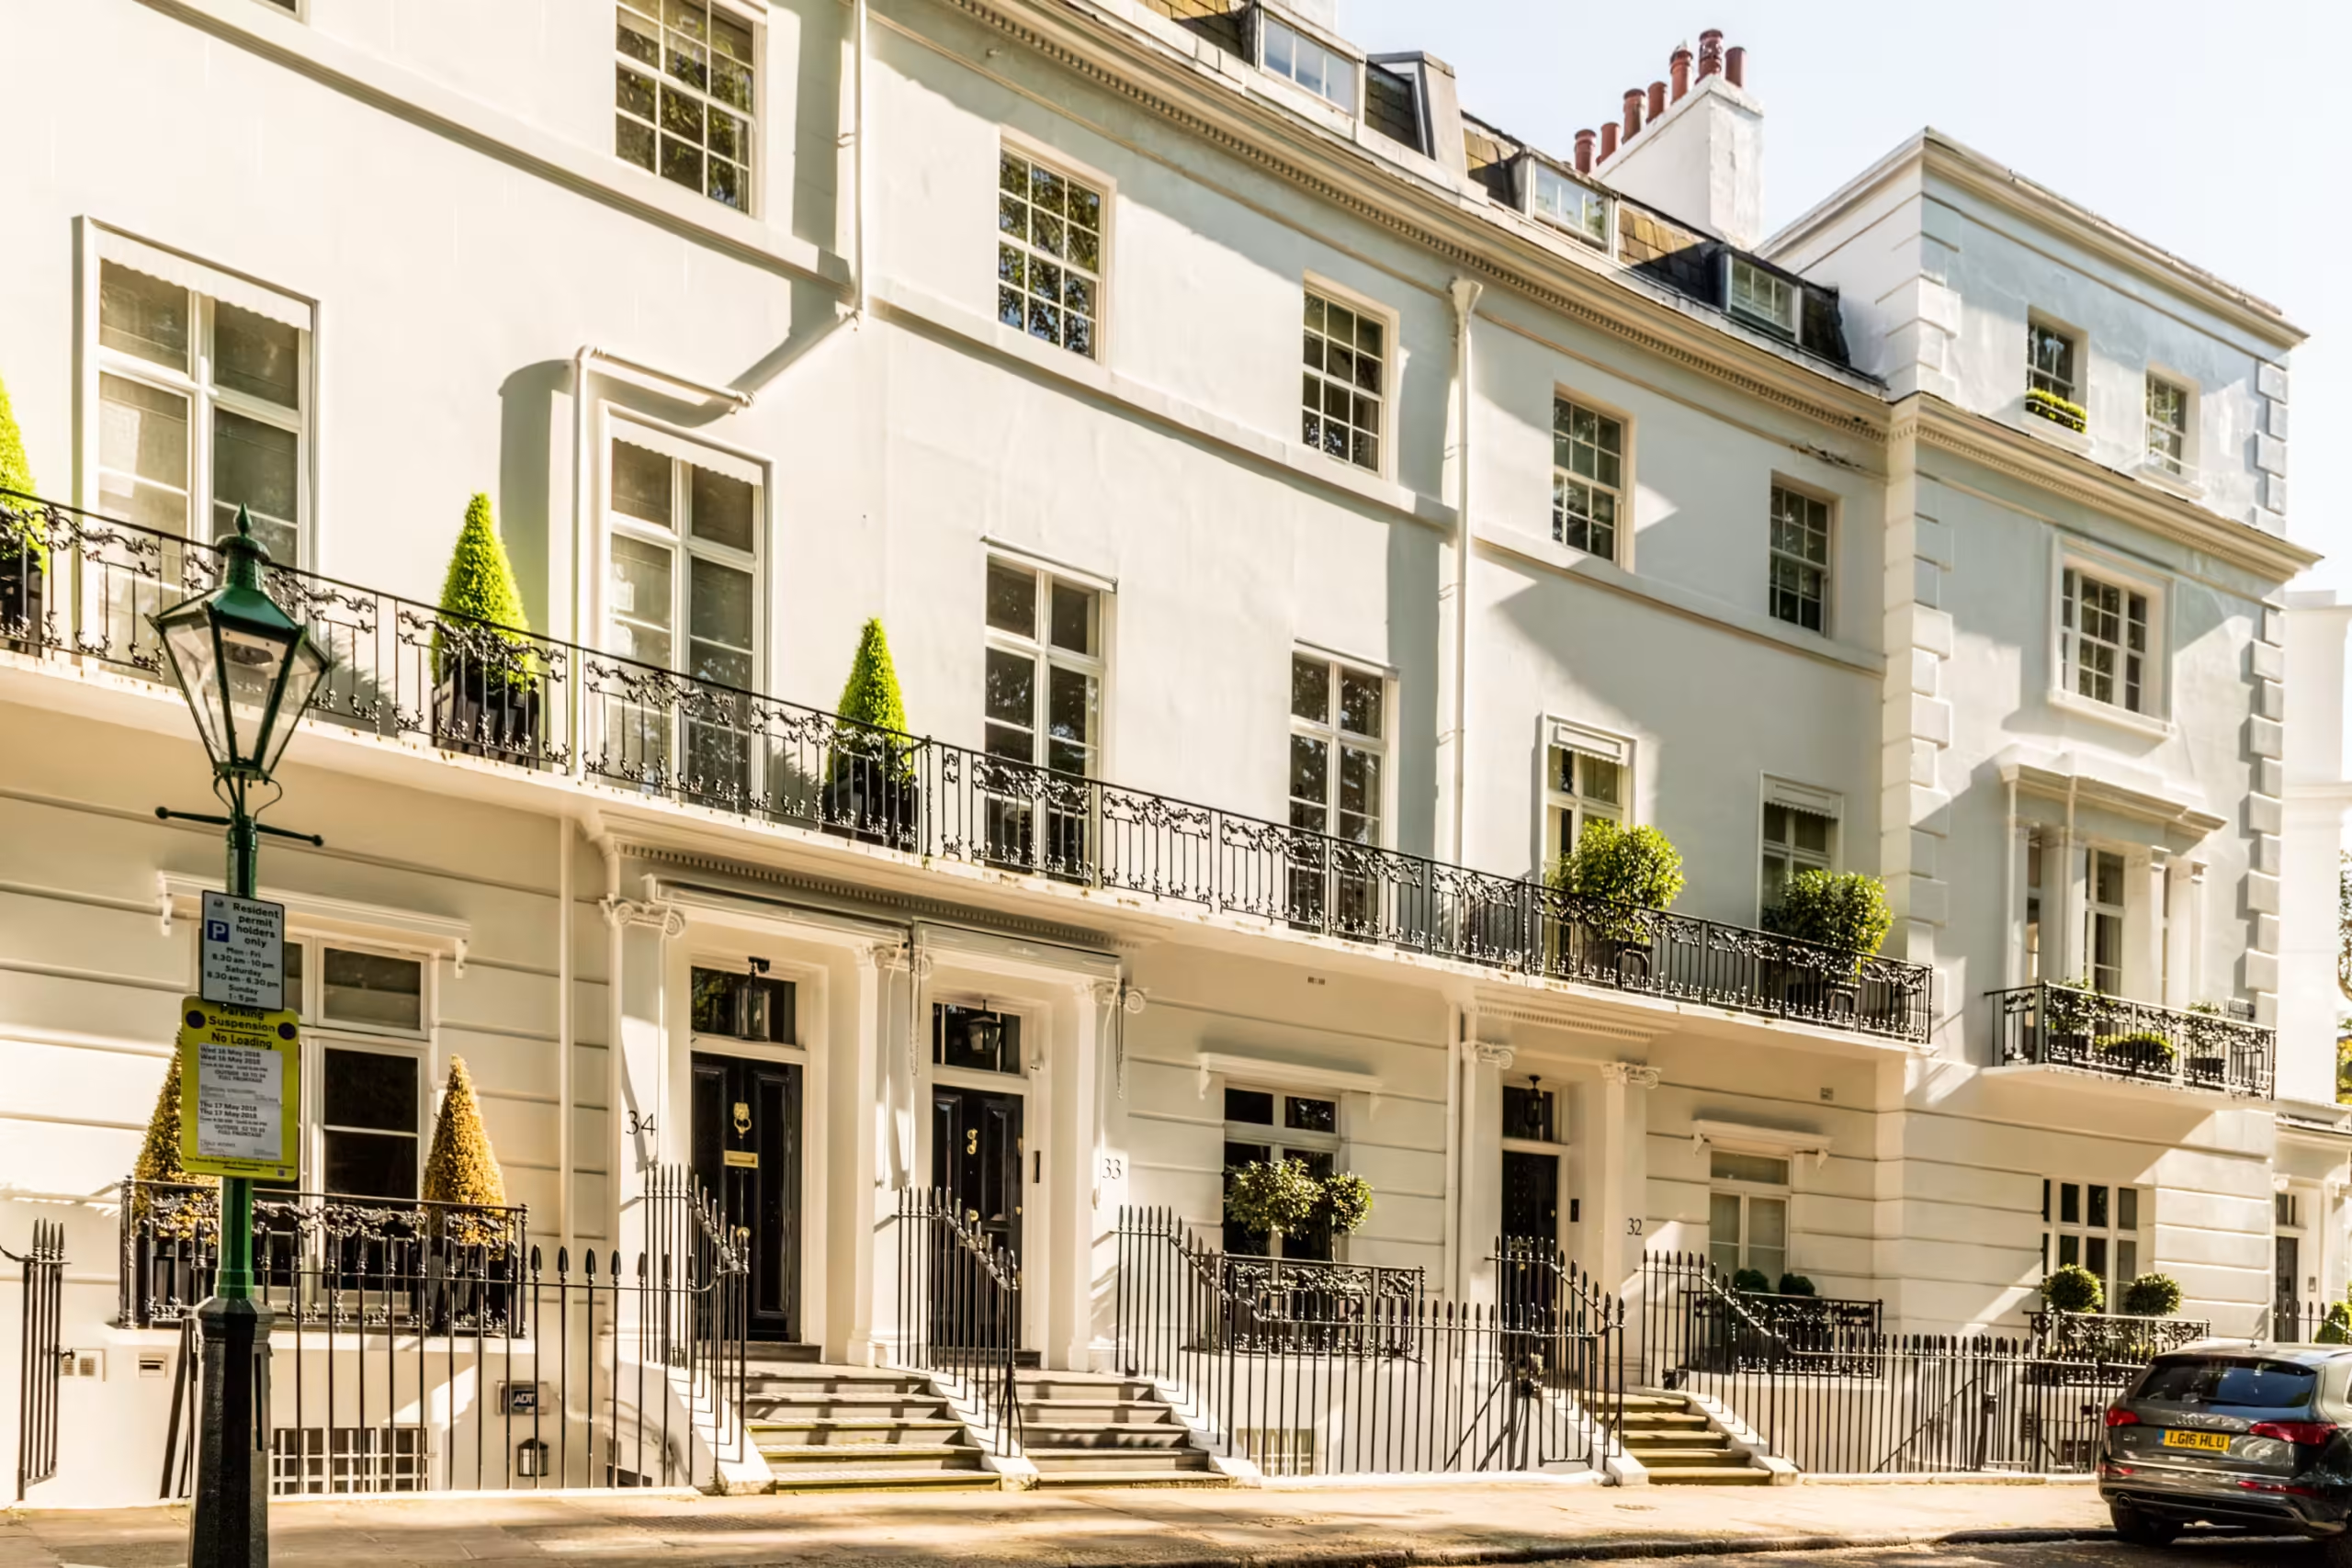
Bất động sản Prime Central London: Tái cân bằng và sự bền vững của tài sản giá trị lớn
Sau nhiều năm chịu tác động từ biến động kinh tế, thay đổi chính sách thuế và bất ổn địa chính trị, thị trường bất động sản cao cấp Prime Central London (PCL) đang dần bước vào một giai đoạn mới. Mặt bằng giá tại những khu vực trung tâm vẫn thấp hơn đáng kể so với các đỉnh trước đây, song hoạt động giao dịch đã xuất hiện những dấu hiệu ổn định, đặc biệt ở nhóm bất động sản có giá trị trên 10 triệu bảng Anh.
Các phân tích chuyên ngành mới nhất vào Quý III 2026 cho thấy thị trường đang có sự phân hóa rõ nét. Người mua cân nhắc kỹ hơn về giá trị thực, người bán điều chỉnh kỳ vọng, trong khi những bất động sản sở hữu vị trí nổi bật, chất lượng vượt trội và nguồn cung hạn chế vẫn duy trì sức hút. Những chuyển động này phần nào định hình lại cách thị trường London vận hành, từ cơ cấu người mua đến lựa chọn loại hình và khu vực sở hữu.
Prime Central London (PCL): Sau một thập kỷ điều chỉnh, thị trường tìm lại điểm cân bằng
Trong nhiều năm, bất động sản cao cấp tại khu vực trung tâm London (Prime Central London – PCL) chịu áp lực từ những thay đổi về chính sách thuế, chi phí sở hữu và tâm lý của nhóm khách hàng quốc tế. Theo dữ liệu thị trường cập nhật mới nhất đến quý III/2026, giá trị bất động sản tại PCL hiện thấp hơn khoảng 26% so với đỉnh điểm năm 2014. Đây là kết quả của một chu kỳ điều chỉnh kéo dài, trong đó những thay đổi về môi trường kinh tế và chính sách đã khiến người mua thận trọng hơn trước các quyết định sở hữu.
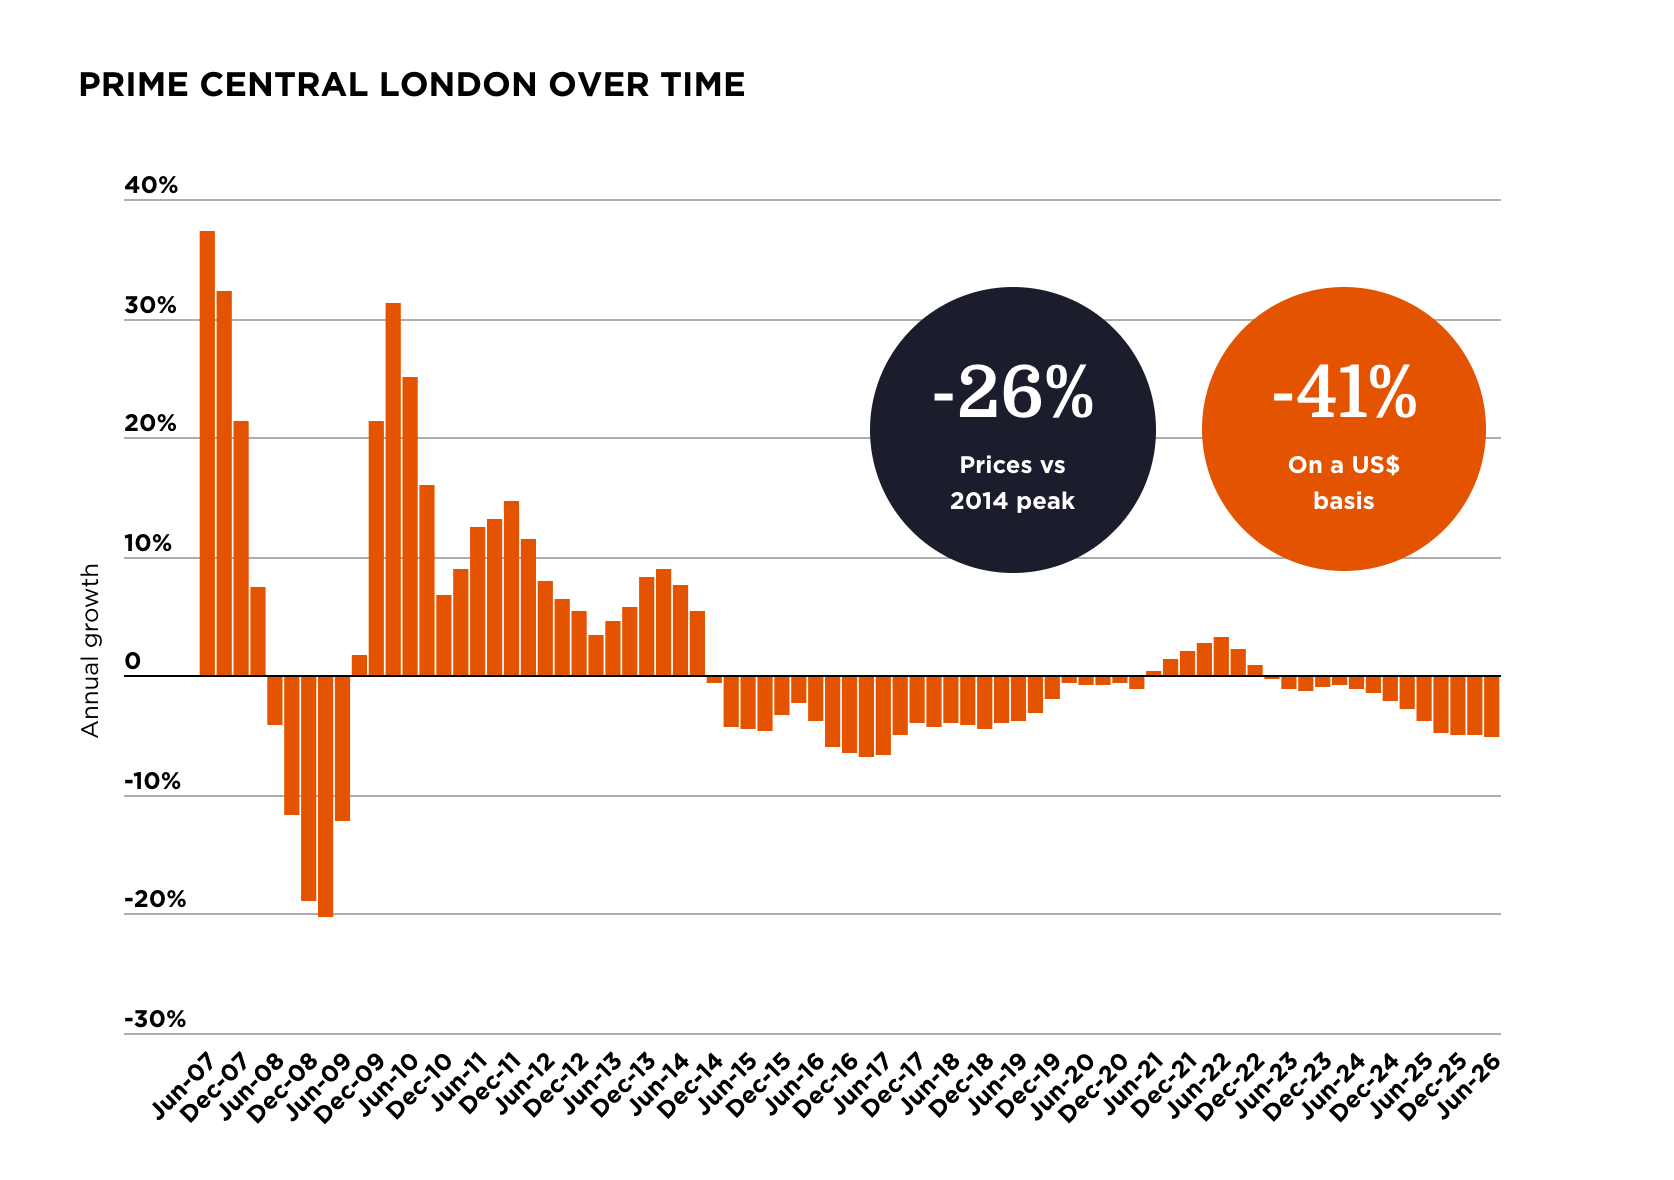
Diễn biến trong năm 2026 cho thấy một xu hướng khi thị trường trở nên nhạy cảm hơn trước những biến động bên ngoài. Bắt đầu bằng việc tâm lý người mua cải thiện trong hai tháng đầu năm khi những bất ổn xoay quanh ngân sách Anh dần lắng xuống, đồng thời lãi suất vay thế chấp giảm về khoảng 3,5%. Tuy nhiên, xung đột tại Trung Đông vào tháng 3 khiến lãi suất tăng lên gần 4,5%, kéo theo hoạt động giao dịch chững lại. Khi căng thẳng tạm thời dịu đi, nhu cầu bắt đầu phục hồi. Đến tháng 9, PCL ghi nhận mức tăng giá theo quý đầu tiên sau bốn năm, đạt 0,3%. Dù giá vẫn giảm 2% nếu tính theo năm, tốc độ suy giảm đã chậm lại đáng kể.
Những tín hiệu này chưa đồng nghĩa thị trường đã bước vào một chu kỳ tăng trưởng mới. Theo các chuyên gia nhận định, thách thức hiện tại còn nằm ở chênh lệch giữa kỳ vọng của người mua và người bán. Người mua có nhiều lựa chọn, cân nhắc kỹ hơn về vị trí, chất lượng bất động sản và chi phí sở hữu; trong khi một bộ phận chủ sở hữu vẫn cần thêm thời gian để điều chỉnh mức giá phù hợp với điều kiện thị trường. Những bất động sản được định giá sát với giá trị thực có cơ hội giao dịch tốt hơn, còn các tài sản có mức giá chưa tương xứng với chất lượng thường cần thời gian dài hơn để tìm được người mua.
Bối cảnh chính sách cũng góp phần định hình lại nhu cầu. Việc Anh bãi bỏ chế độ thuế non-dom từ tháng 4/2025, cùng các khoản phụ thu thuế trước bạ đối với người mua không cư trú hoặc mua thêm bất động sản, đã làm thay đổi bài toán chi phí của khách hàng quốc tế. Những điều chỉnh liên quan đến thuế đối với bất động sản giá trị cao trong thời gian tới tiếp tục khiến người mua quan tâm hơn đến chi phí nắm giữ tài sản dài hạn.
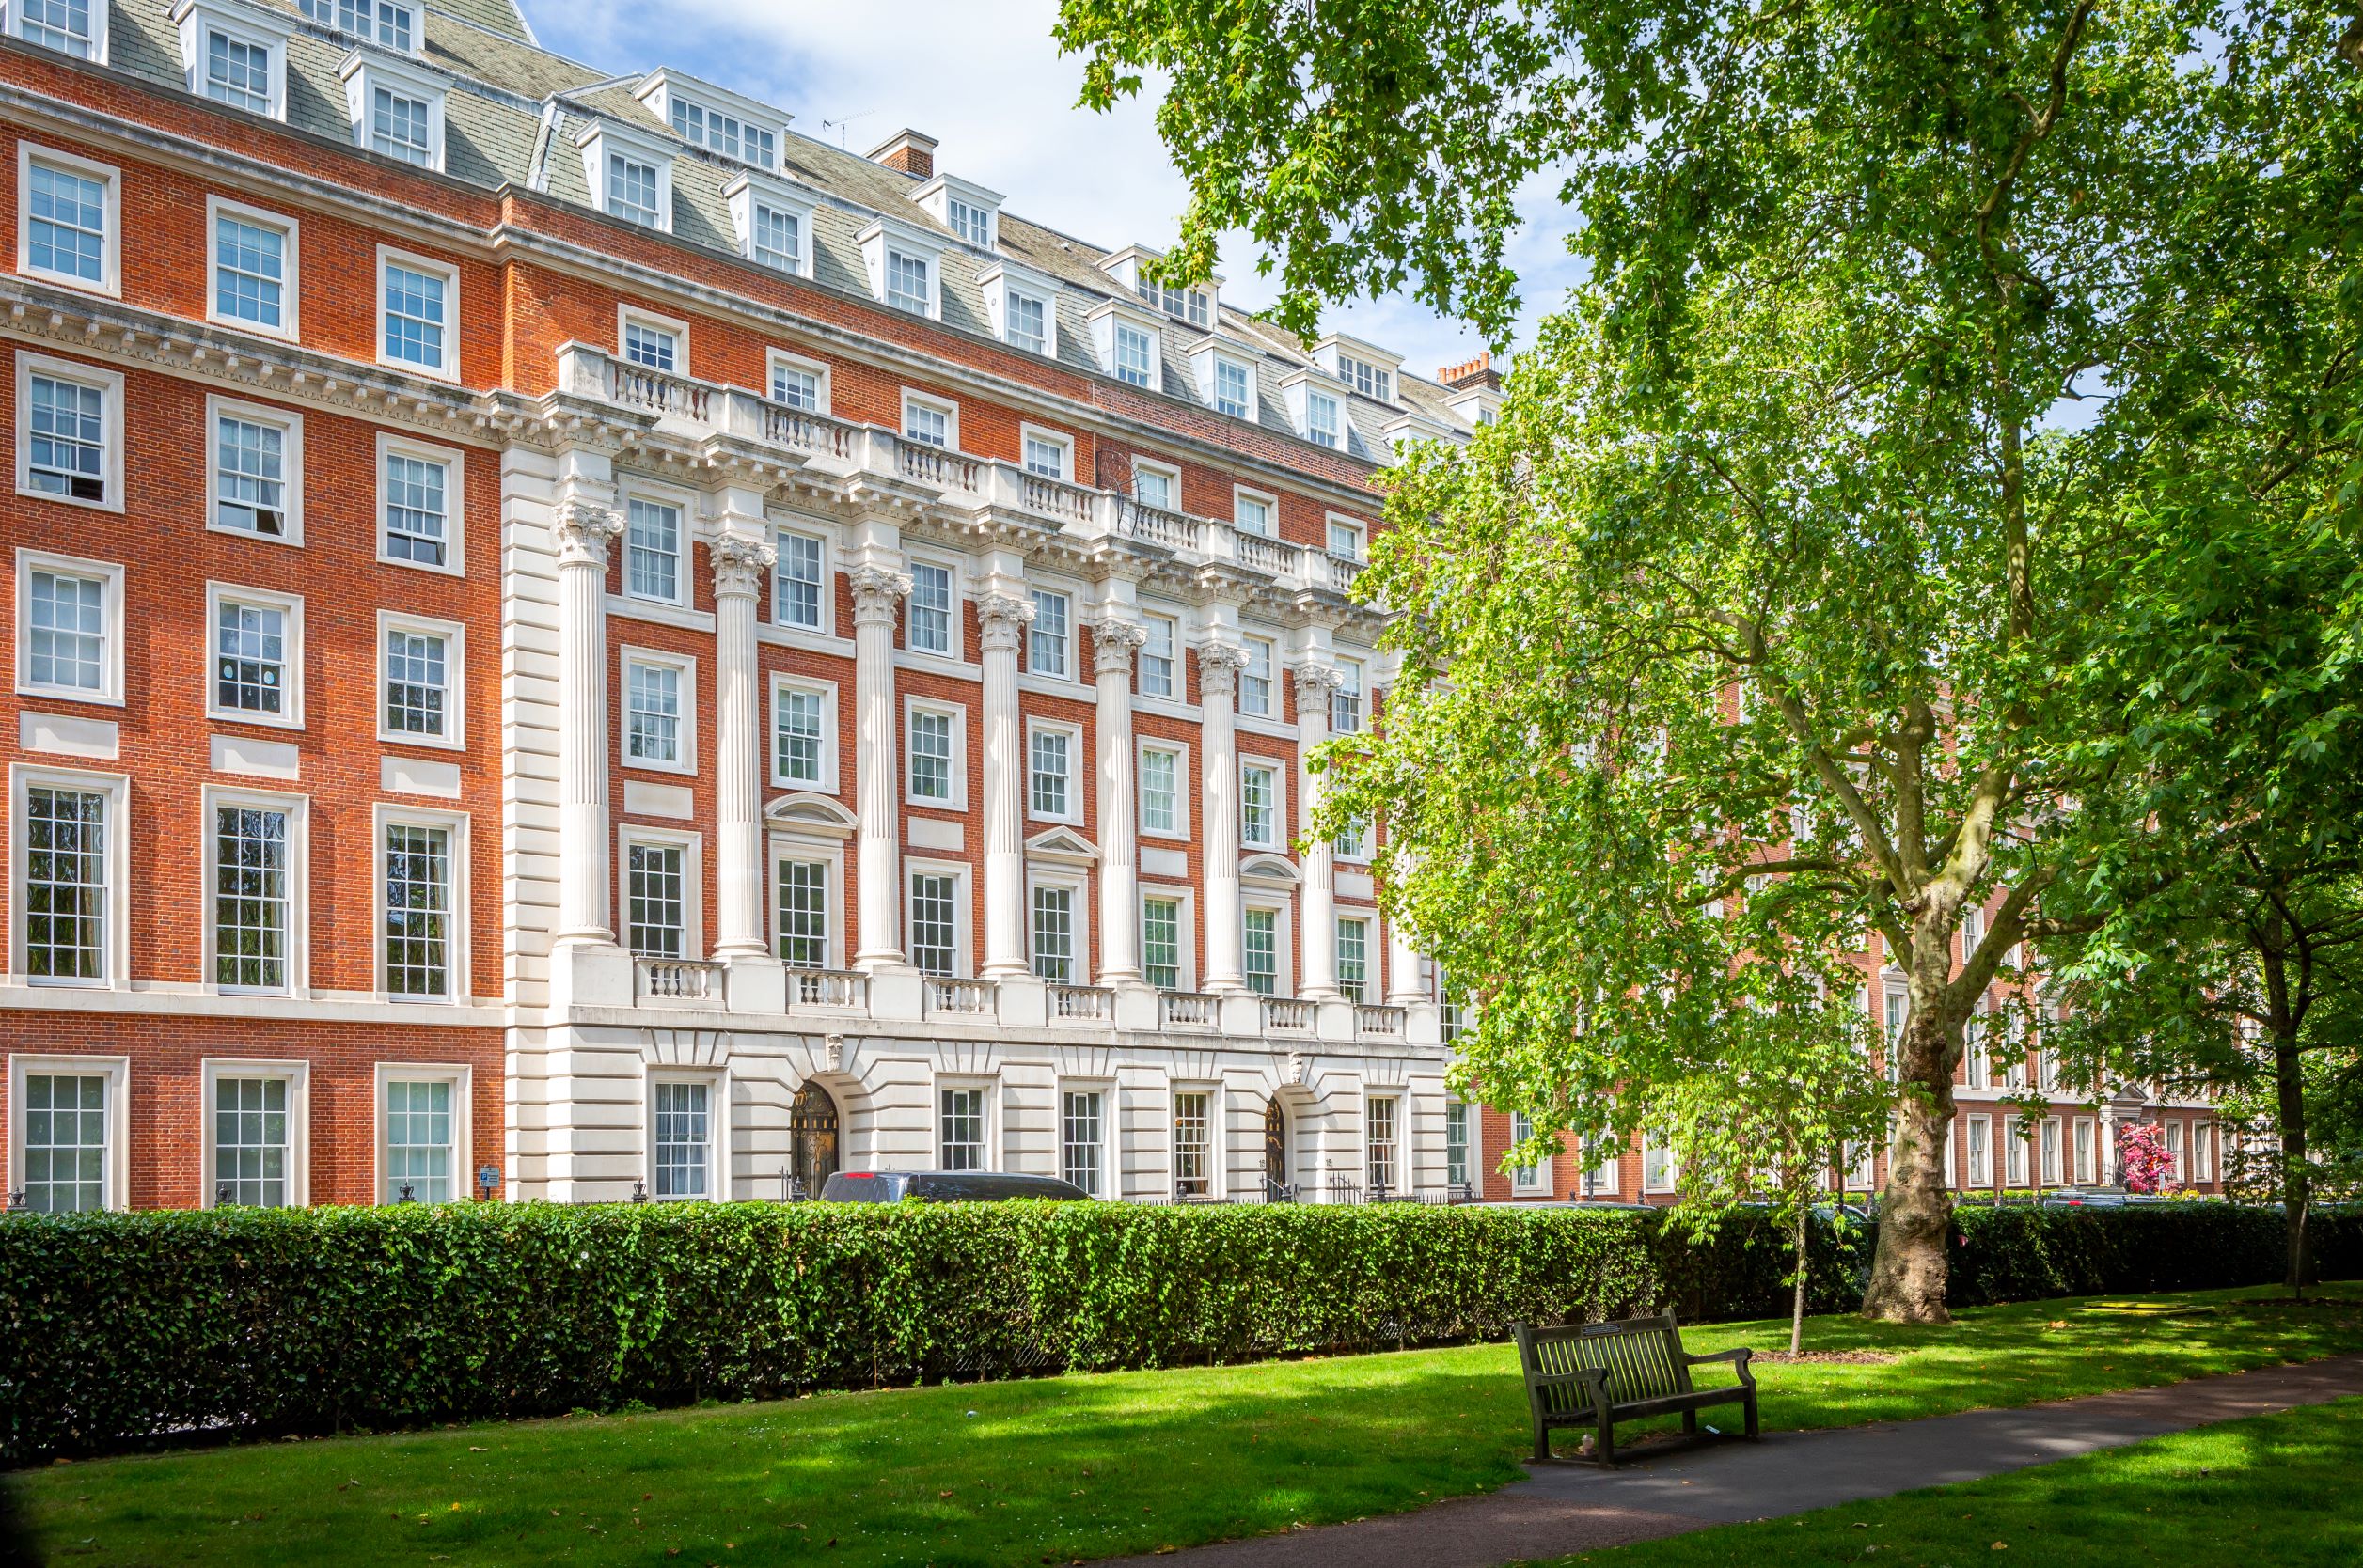
Phân khúc trên £5 triệu: Sức bền của tài sản giá trị lớn và chân dung người mua
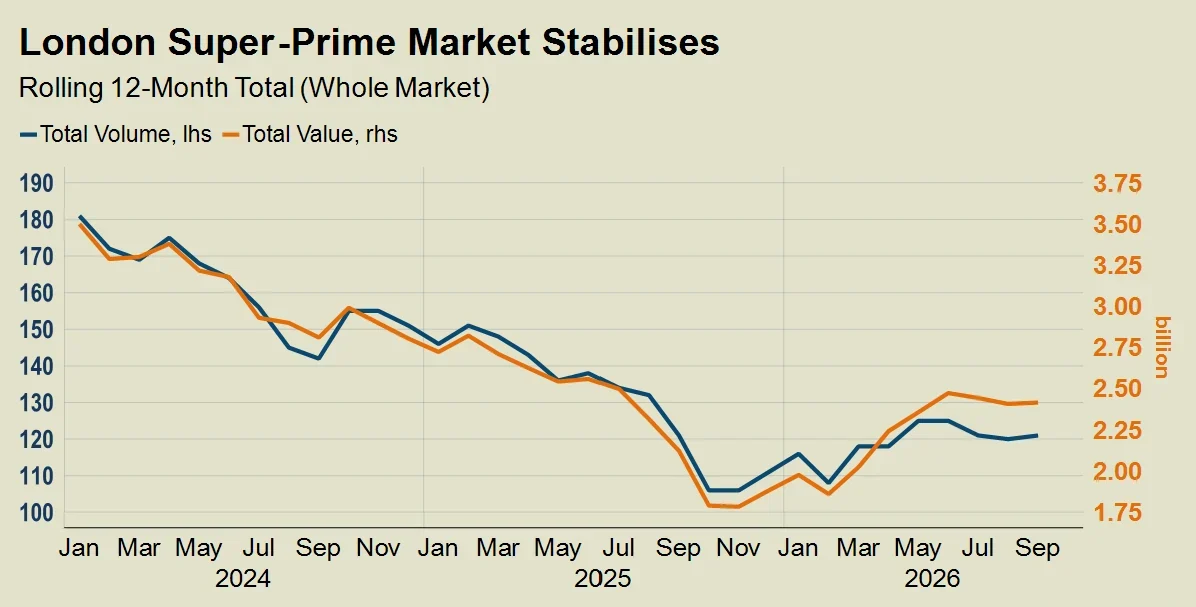
Trong bức tranh chung còn nhiều thận trọng, nhóm bất động sản có giá trị lớn đang cho thấy khả năng chống chịu đáng chú ý. Trong quý III/2026, thị trường ghi nhận 93 giao dịch bất động sản trên 5 triệu bảng Anh. Dù số lượng giao dịch giảm 12% so với cùng kỳ năm trước, tổng giá trị giao dịch chỉ giảm khoảng 3%. Khoảng cách này cho thấy những tài sản có giá trị cao vẫn đóng góp đáng kể vào hoạt động của thị trường.
Đáng chú ý hơn là phân khúc trên 10 triệu bảng Anh. Trong 12 tháng tính đến quý III/2026, có 127 giao dịch được ghi nhận, với tổng giá trị đạt 2,88 tỷ bảng Anh. Nhóm tài sản này chiếm 62% tổng giá trị giao dịch bất động sản trên 5 triệu bảng trong cùng kỳ – tỷ trọng cao nhất được ghi nhận trong vòng bảy năm qua.
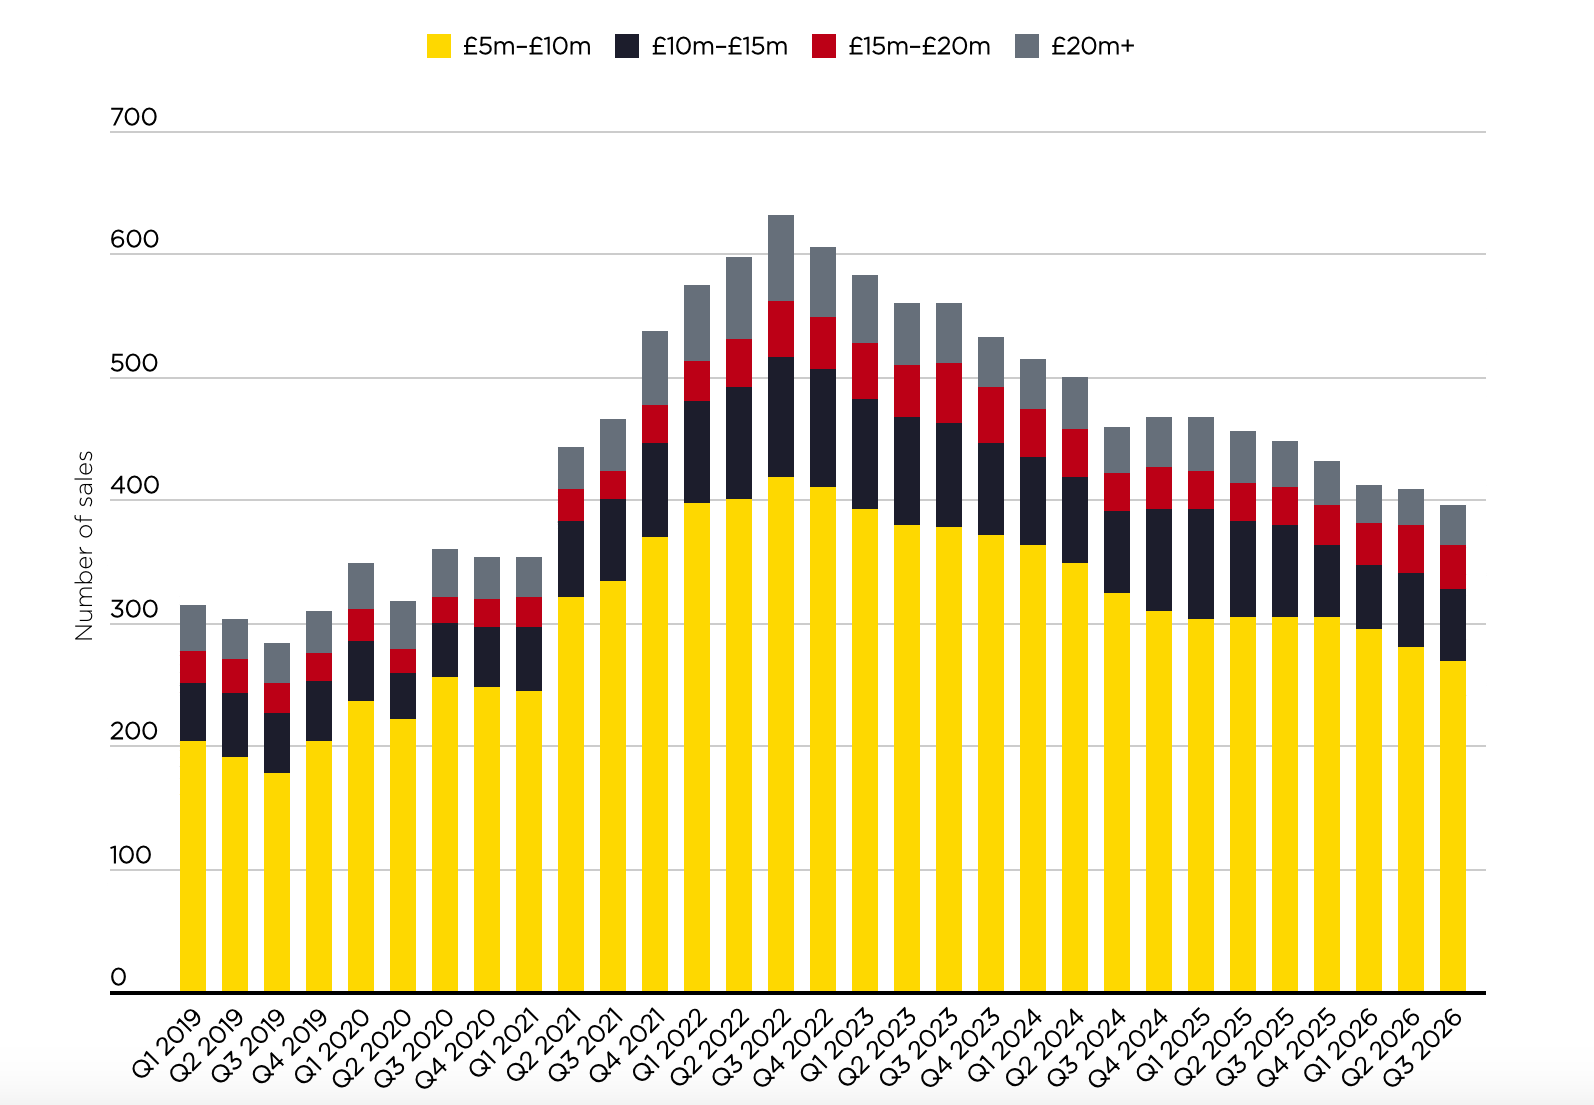
Diễn biến trên phản ánh sự khác biệt giữa nhóm người mua ở phân khúc cao nhất và phần còn lại của thị trường. Với những khách hàng có khả năng chủ động về tài chính, quyết định sở hữu ít phụ thuộc hơn vào điều kiện vay thế chấp. Sau đợt điều chỉnh kéo dài, London cũng trở nên cạnh tranh hơn khi đặt cạnh một số trung tâm tài sản quốc tế khác. Trong khi đó, ở nhóm giá trị thấp hơn, người mua thường nhạy cảm hơn với lãi suất, chi phí sở hữu và triển vọng kinh tế.
Sự ổn định của phân khúc trên 10 triệu bảng còn được phản ánh qua những thay đổi trong kỳ vọng của người mua và người bán. Một số chủ sở hữu đã chấp nhận mức giá thực tế hơn sau thời gian dài đưa bất động sản ra thị trường. Ở chiều ngược lại, những người từng lựa chọn thuê nhà bắt đầu cân nhắc việc sở hữu khi nhận thấy cơ hội từ mặt bằng giá hiện tại. Đây là dấu hiệu cho thấy nhu cầu không biến mất, mà đang chờ đợi một mức giá và điều kiện giao dịch phù hợp hơn.
Về cơ cấu khách hàng, người mua trong nước hiện chiếm 49% giao dịch tại PCL trong 12 tháng gần nhất, tăng so với mức 44% của mười năm trước. Phần còn lại đến từ khách hàng quốc tế, cho thấy London vẫn duy trì sức hút rộng khắp dù môi trường thuế đã có nhiều thay đổi. Đáng chú ý, khách hàng Bắc Mỹ là nhóm quốc tế duy nhất gia tăng tỷ trọng trong thập kỷ qua, hiện chiếm gần 10% thị trường.
Sự hiện diện của cả khách hàng trong nước và quốc tế phản ánh hai động lực quan trọng. Với người mua UK, nhu cầu chủ yếu gắn với việc thay đổi nơi ở, mở rộng không gian sống hoặc tìm kiếm một bất động sản phù hợp hơn với kế hoạch gia đình. Trong khi đó, khách hàng quốc tế vẫn xem London là một địa chỉ quan trọng nhờ sự kết hợp giữa giáo dục, văn hóa, kết nối toàn cầu và môi trường kinh doanh. Xu hướng sở hữu nhà ở chính cũng đang trở nên rõ nét hơn, bên cạnh nhu cầu về nhà thứ hai từ những khách hàng muốn duy trì một nơi lưu trú tại thành phố.
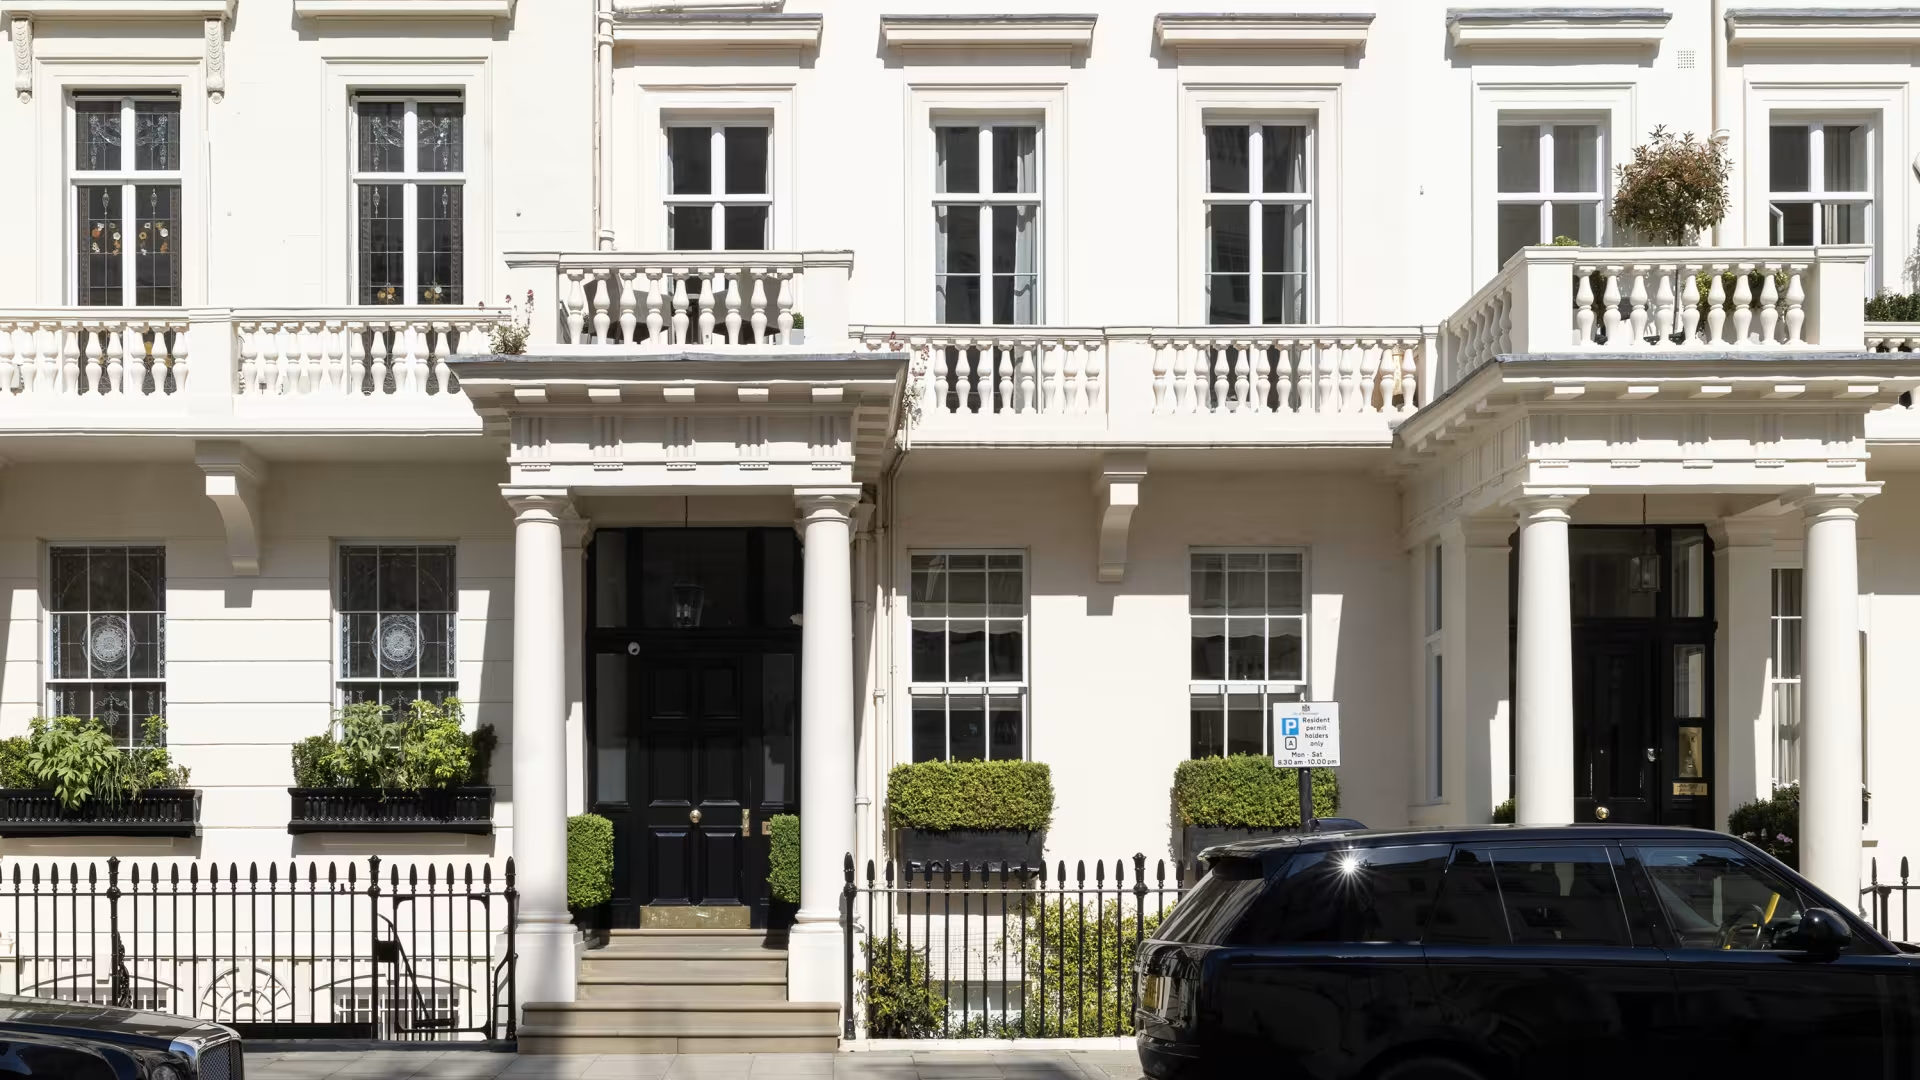
Xét theo địa bàn, Belgravia, Knightsbridge và Kensington tiếp tục là những khu vực nổi bật trong các giao dịch trên 10 triệu bảng, lần lượt chiếm 18%, 15% và 11% số giao dịch thuộc phân khúc này trong năm 2026. Sự tập trung đó cho thấy sức hút của những địa chỉ có vị thế lâu đời vẫn được duy trì, ngay cả khi thị trường đang trải qua quá trình điều chỉnh.
Bản đồ PCL: Những địa chỉ dẫn đầu về giá trị bất động sản
Bản đồ giá bất động sản tại PCL cho thấy sự phân tầng rõ nét giữa các khu vực. Trong đó, Knightsbridge & Belgravia dẫn đầu với mức giá trung bình khoảng 3.240 bảng/ft², theo sát là Mayfair & St James’s ở mức 3.170 bảng/ft². Marylebone & Park Lane cũng nằm trong nhóm có mặt bằng giá cao, đạt khoảng 2.910 bảng/ft².
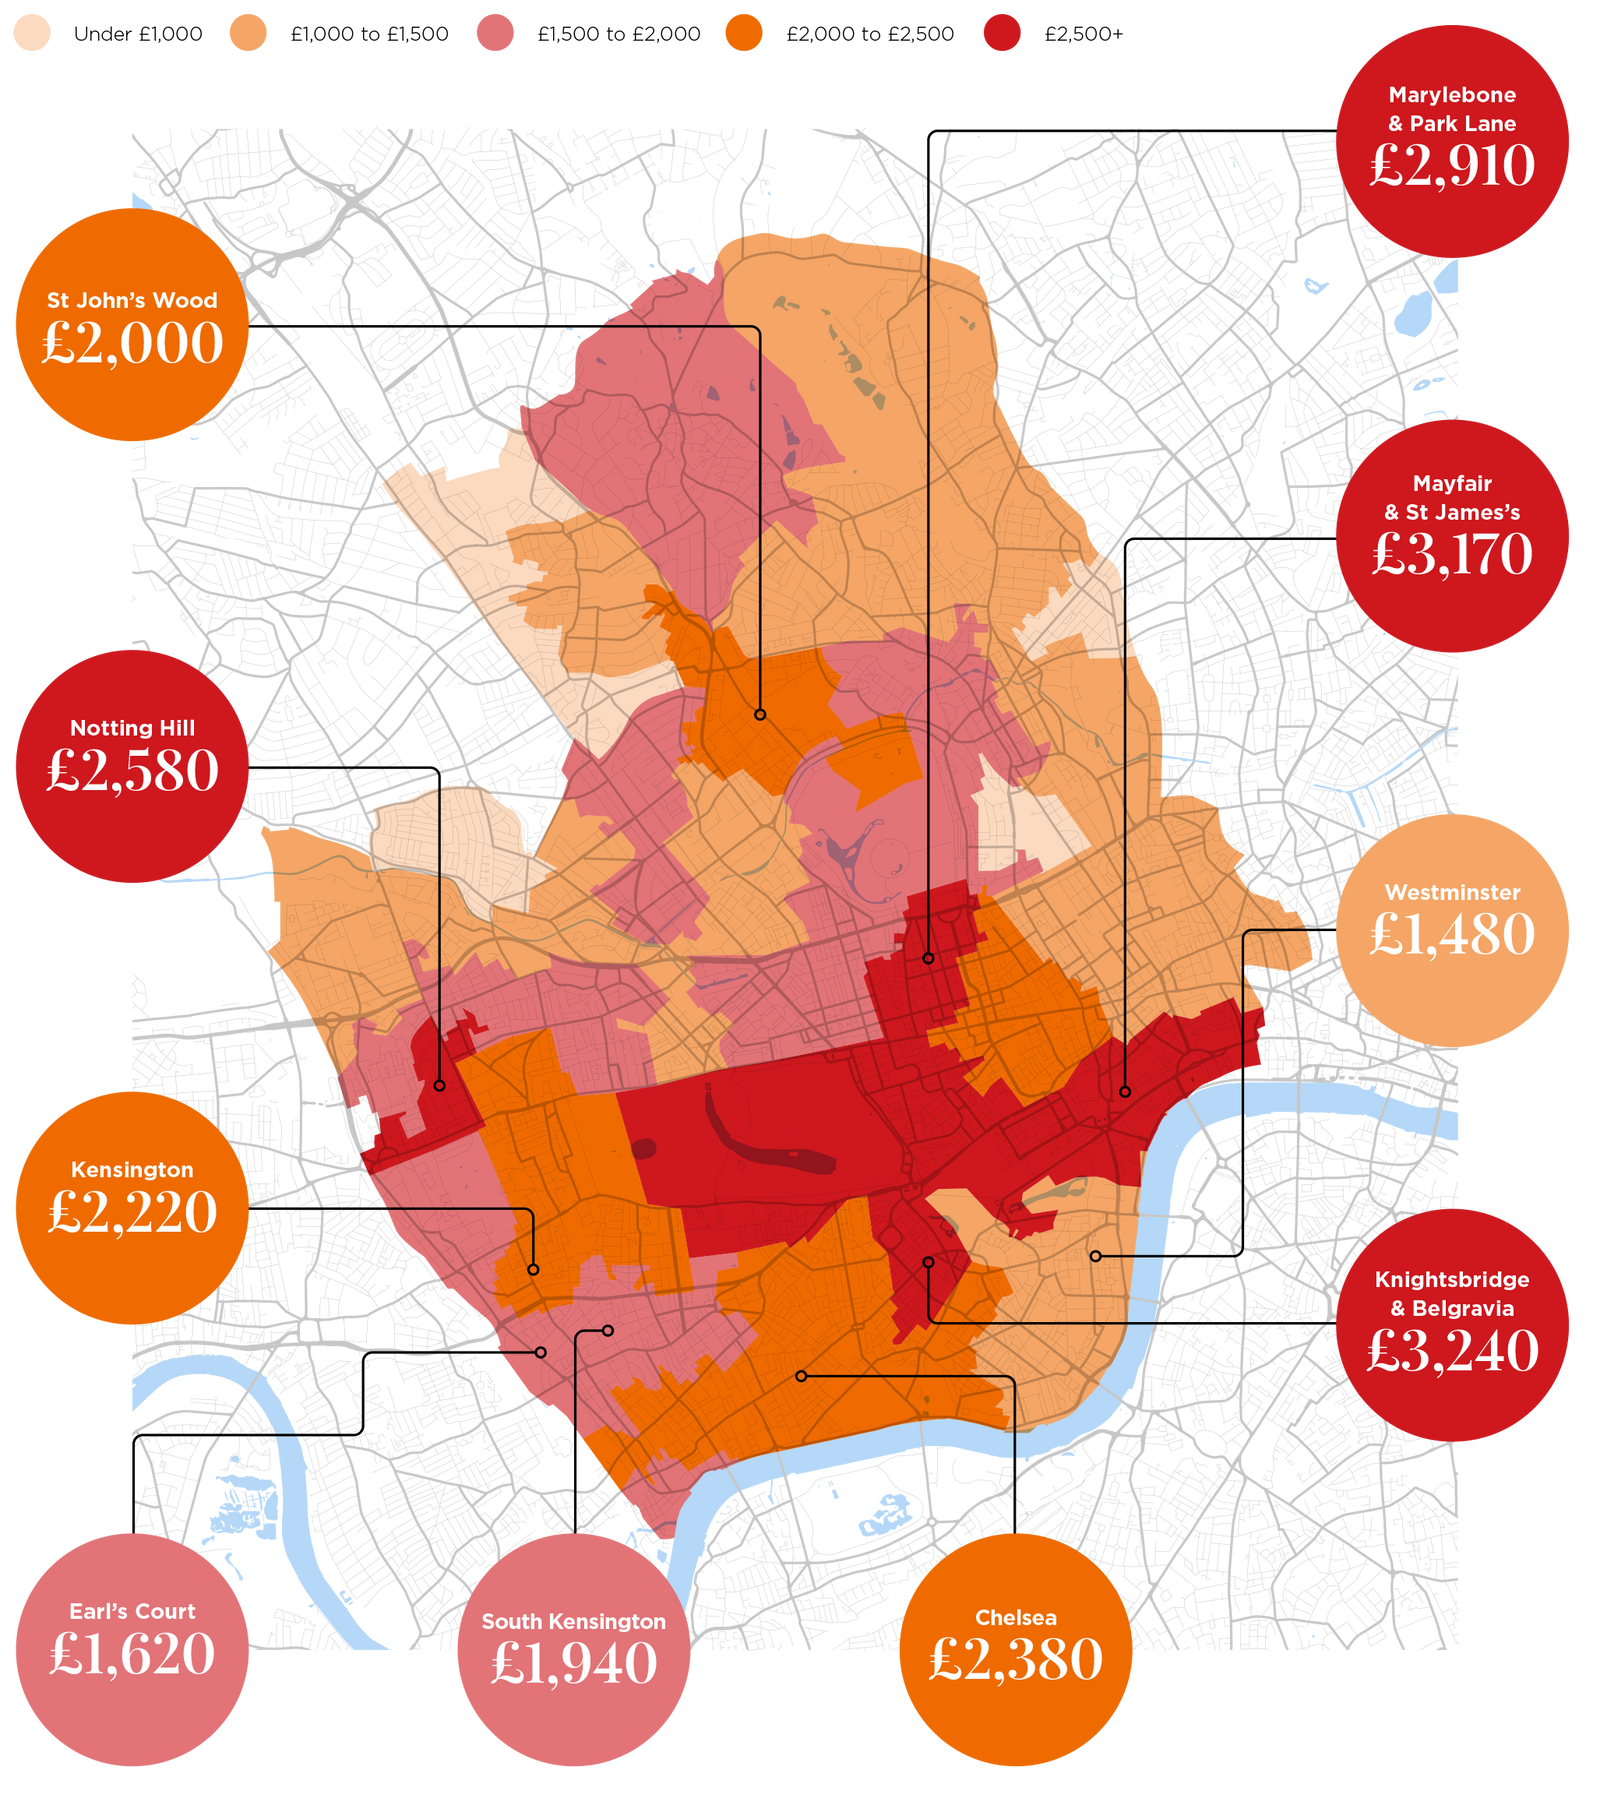
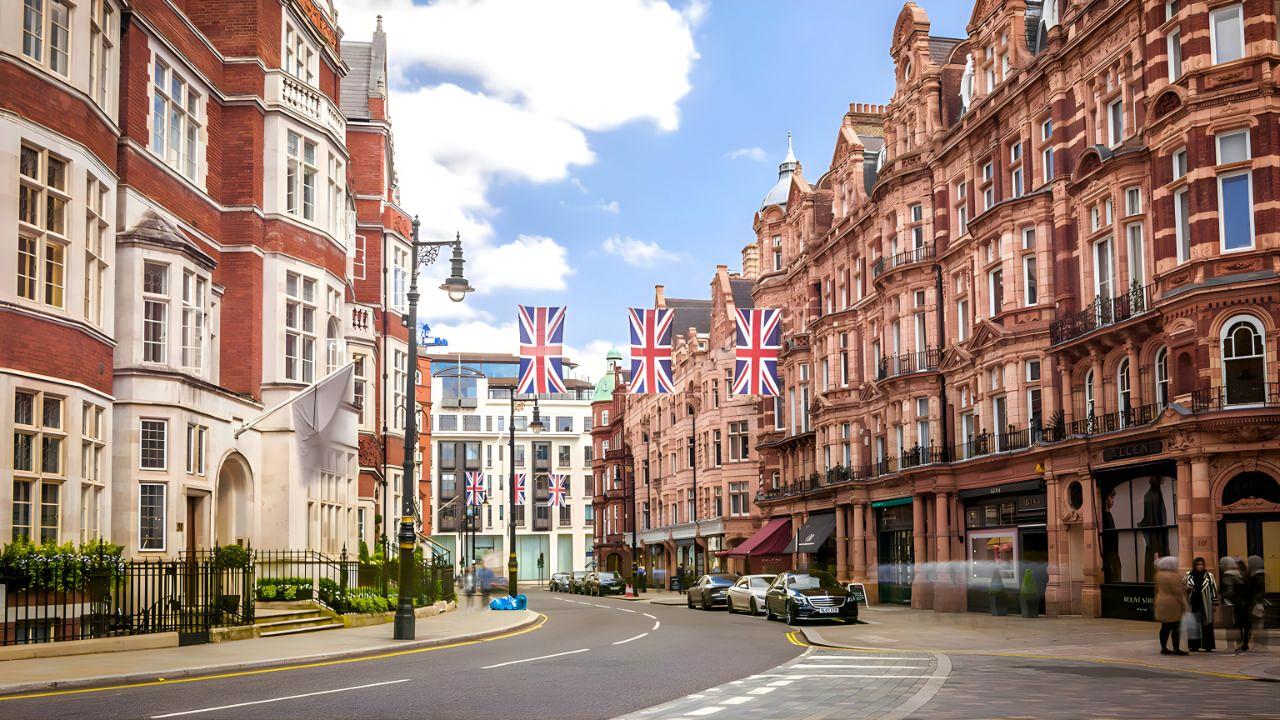
Ba khu vực này sở hữu những lợi thế riêng, nhưng cùng có điểm chung là vị thế lâu đời, nguồn cung nhà ở giới hạn và sức hút đối với khách hàng quốc tế. Knightsbridge & Belgravia nổi bật với những dãy nhà phố mang kiến trúc Georgian và Victorian, các quảng trường vườn riêng cùng hệ thống dịch vụ, mua sắm và văn hóa danh tiếng. Mayfair & St James’s gắn với lịch sử đô thị London, quy tụ nhiều dinh thự, nhà phố có giá trị kiến trúc cùng những địa chỉ thương mại và nghệ thuật lâu đời. Trong khi đó, Marylebone & Park Lane kết hợp không gian nhà ở đặc trưng với lợi thế gần Hyde Park và các trục đường quan trọng của thành phố.
Mặt bằng giá cao tại những khu vực này phản ánh sức hấp dẫn của vị trí và môi trường sống, nhưng giá trị của từng bất động sản vẫn có thể khác biệt đáng kể. Chất lượng công trình, mức độ hoàn thiện và nhu cầu cải tạo ngày càng có ảnh hưởng rõ nét đến quyết định của người mua. Những căn nhà được hoàn thiện ở tiêu chuẩn cao, có thể đưa vào sử dụng ngay, hiện đạt mức giá cao hơn khoảng 30% so với những bất động sản cần nâng cấp. Khoảng cách này cho thấy thị trường ngày càng đề cao chất lượng thực tế của tài sản, thay vì chỉ dựa vào danh tiếng của địa chỉ.
Vì vậy, sức hấp dẫn của những khu vực dẫn đầu không chỉ đến từ mặt bằng giá, mà còn từ sự kết hợp giữa lịch sử, kiến trúc, tiện ích và tính khan hiếm của nguồn cung. Đây cũng là những yếu tố góp phần tạo nên giá trị lâu dài cho các bất động sản có vị trí đặc biệt tại London.
Nhà ở độc lập: Lợi thế về không gian và giá trị sở hữu dài hạn
Một trong những chuyển động đáng chú ý của thị trường là sự gia tăng tỷ trọng giao dịch nhà ở độc lập trong phân khúc cao cấp. Tính từ đầu năm 2026, nhóm này chiếm 69% tổng số giao dịch bất động sản trên 5 triệu bảng – tỷ trọng cao nhất kể từ năm 2021. Riêng tại PCL, nhà ở độc lập cũng chiếm hơn 60% giao dịch trên 5 triệu bảng trong nửa đầu năm.
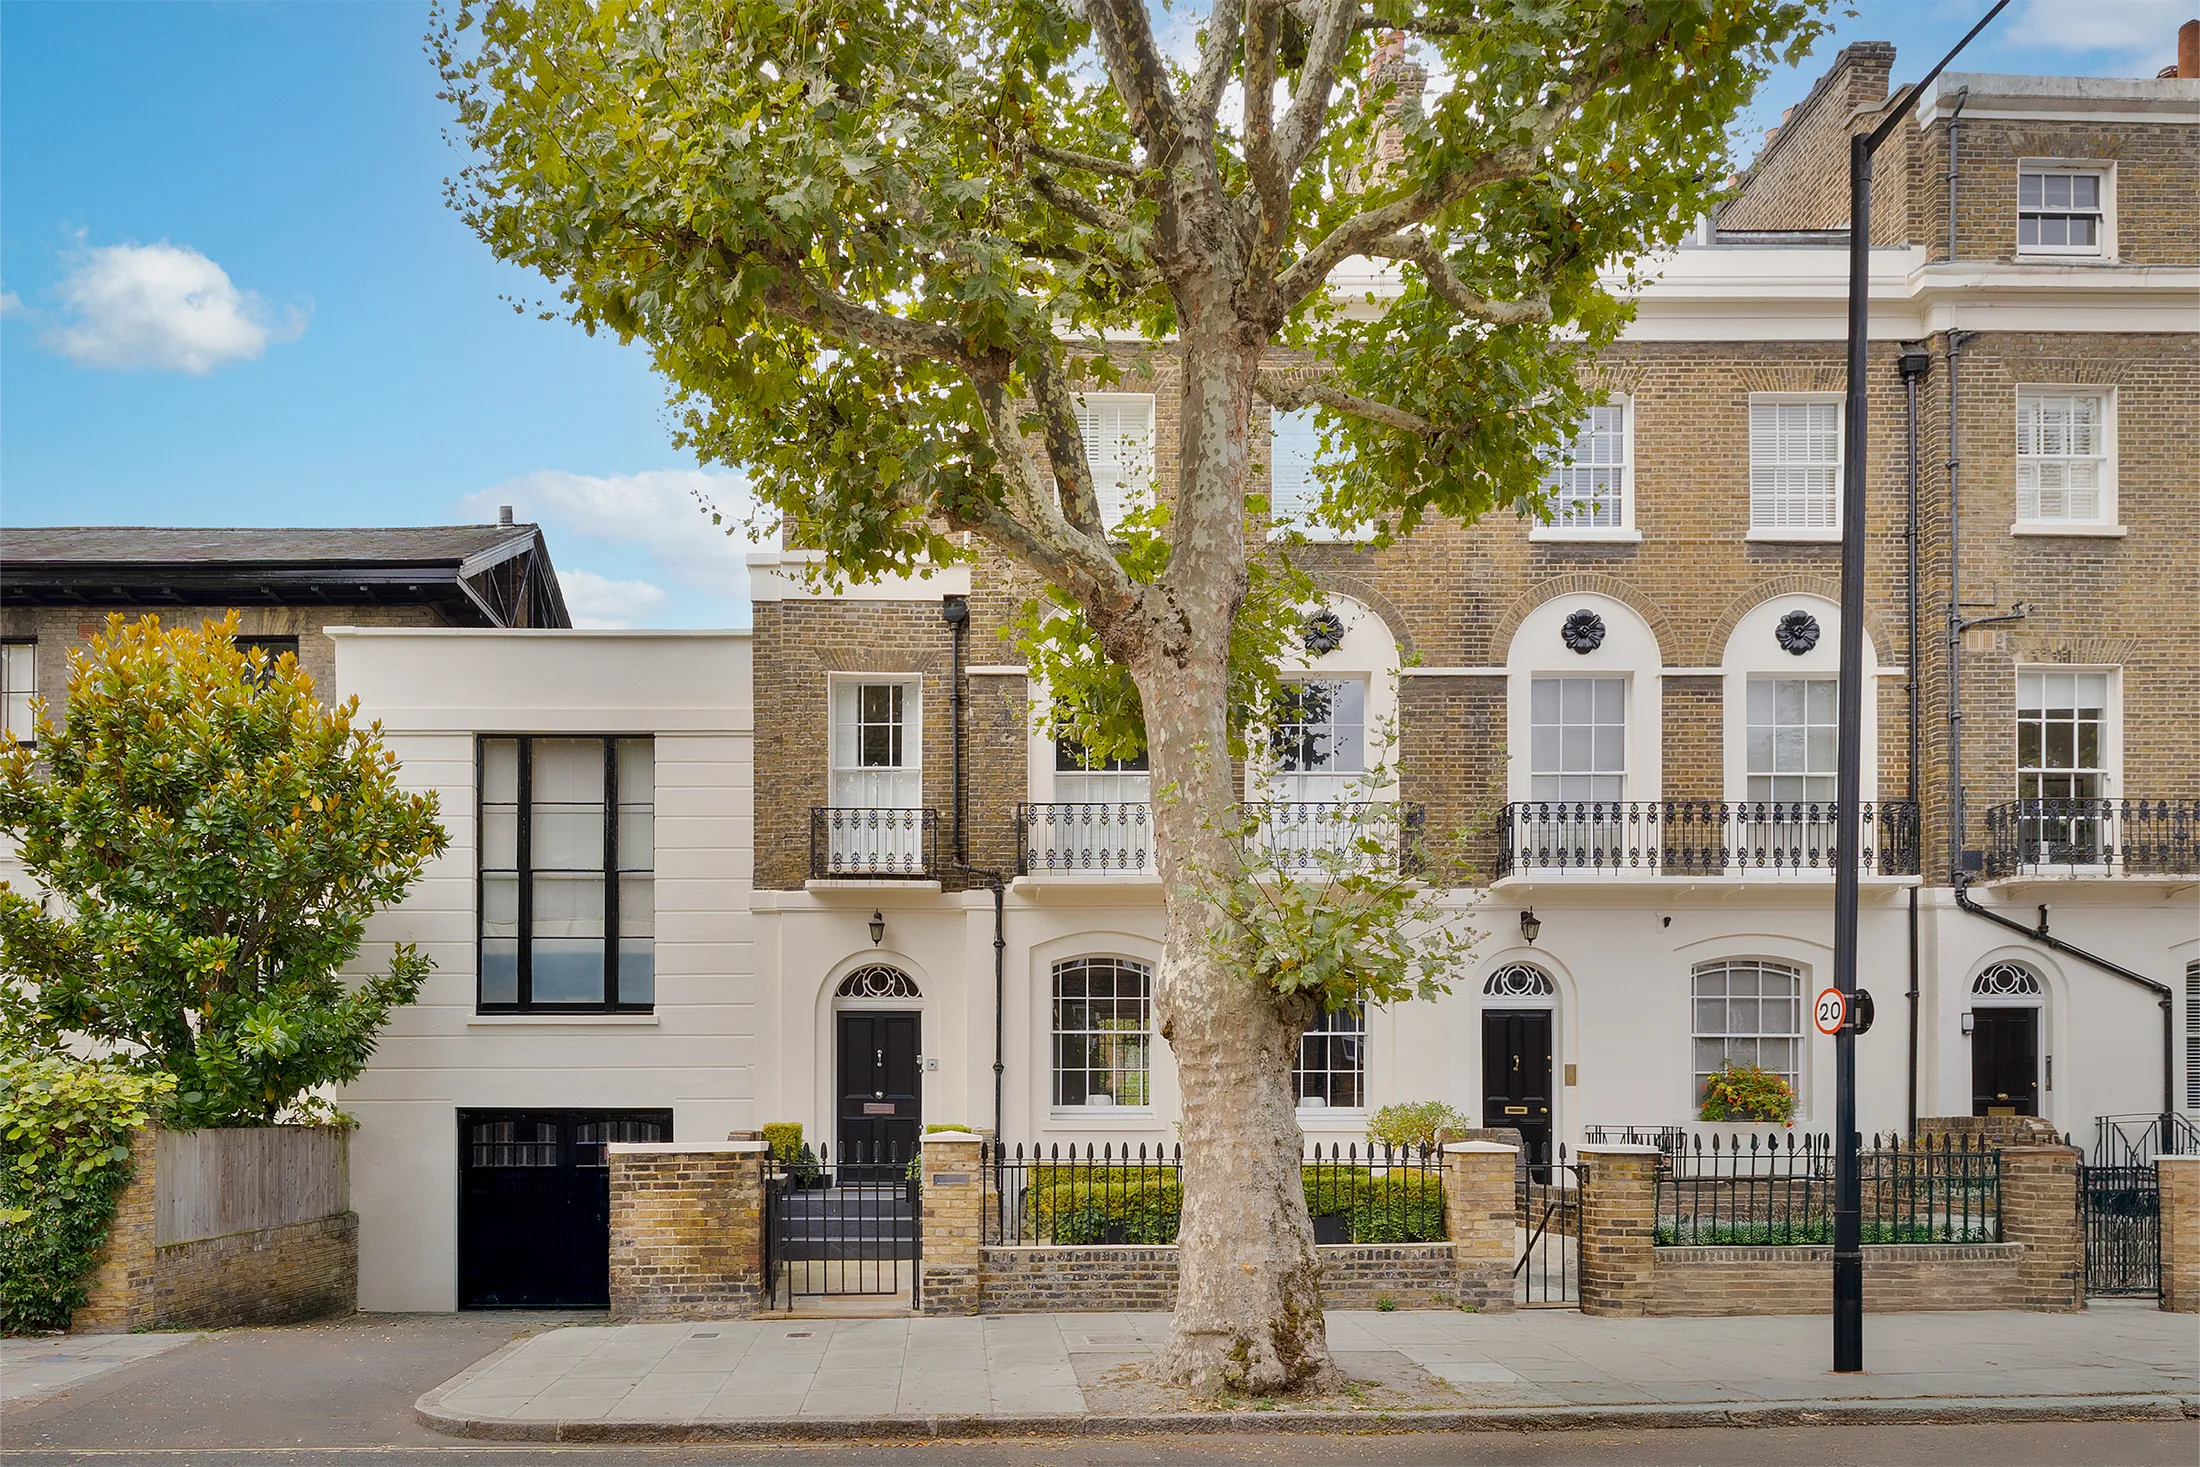
Xu hướng này phần nào phản ánh sự ưu tiên dành cho những bất động sản có không gian riêng, diện tích sử dụng rộng và khả năng đáp ứng nhiều nhu cầu trong dài hạn. Với các gia đình, một căn nhà có thể kết hợp không gian sinh hoạt, làm việc, tiếp đón khách và lưu giữ những bộ sưu tập cá nhân. Một số tài sản còn sở hữu khu vườn riêng, mặt tiền kiến trúc đặc trưng hoặc những chi tiết nội thất gắn với lịch sử của công trình – những đặc điểm tạo nên trải nghiệm sống khác biệt.
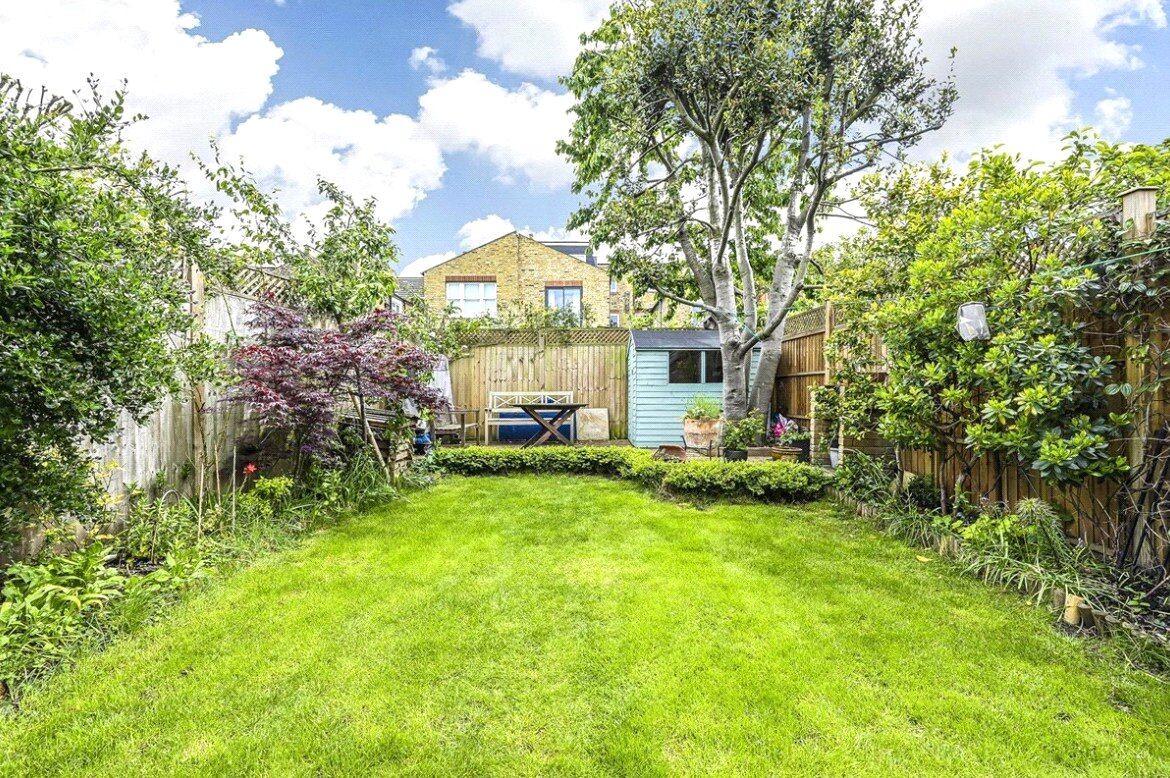
Tại các khu vực trung tâm London, nguồn cung nhà phố và dinh thự có vị trí đẹp vốn có giới hạn. Quỹ đất đô thị hạn chế cùng những quy định bảo tồn kiến trúc khiến việc tạo ra một bất động sản tương đương về vị trí, quy mô và đặc điểm công trình không dễ dàng. Trong bối cảnh đó, những căn nhà sở hữu kiến trúc đặc trưng, không gian riêng và vị trí khó thay thế tiếp tục có sức hấp dẫn với nhóm khách hàng tìm kiếm nơi ở lâu dài.
Tuy nhiên, tỷ trọng giao dịch cao không đồng nghĩa mọi loại nhà đều có diễn biến tích cực như nhau. Khả năng thanh khoản vẫn phụ thuộc vào mức giá chào bán, tình trạng công trình, vị trí và chi phí cải tạo. Điều đáng chú ý là trong giai đoạn thị trường phân hóa, những bất động sản đáp ứng tốt nhu cầu sử dụng thực tế và có chất lượng nổi bật đang chiếm ưu thế rõ hơn.
Dự báo giai đoạn 2028–2030: Từ tái cân bằng đến phục hồi
Trong ngắn hạn, thị trường bất động sản cao cấp London nhiều khả năng vẫn cần thêm thời gian để ổn định. Lãi suất, chính sách thuế và những biến động địa chính trị tiếp tục là các yếu tố có thể ảnh hưởng đến tâm lý giao dịch. Giá bán vì thế vẫn nhạy cảm với chất lượng và mức định giá của từng bất động sản; những tài sản được chào bán cao hơn mặt bằng thị trường hoặc cần đầu tư đáng kể để cải tạo có thể mất nhiều thời gian hơn để tìm được người mua phù hợp.
Dù vậy, triển vọng trong trung hạn được đánh giá tích cực hơn. Dự báo chuyên ngành công bố vào tháng 9/2026 kỳ vọng giá trị bất động sản tại PCL có thể tăng tổng cộng khoảng 7,5% trong giai đoạn 5 năm đến năm 2030, với quá trình tăng trưởng bắt đầu từ năm 2028. Trong nhận định cập nhật ở quý III, thời điểm phục hồi được điều chỉnh thận trọng hơn, dự kiến từ năm 2029 khi điều kiện kinh tế ổn định và tâm lý người mua cải thiện.
Những dự báo này cho thấy quá trình phục hồi nhiều khả năng diễn ra từng bước, thay vì tạo nên một đợt tăng giá đồng loạt trong thời gian ngắn. Giai đoạn 2028–2030 vì vậy sẽ là khoảng thời gian đáng chú ý để theo dõi khả năng thị trường lấy lại đà tăng trưởng, đặc biệt khi những bất ổn về kinh tế và chính sách dần được tháo gỡ.
Về dài hạn, triển vọng của London vẫn gắn với vị thế một trung tâm quốc tế về tài chính, giáo dục, văn hóa và kinh doanh. Sự mở rộng của nhóm khách hàng có tài sản lớn trên thế giới cũng là yếu tố hỗ trợ nhu cầu đối với những thị trường có sức hút quốc tế lâu đời. Tuy nhiên, khả năng phục hồi sẽ không đồng đều giữa các khu vực và loại hình bất động sản. Những tài sản có vị trí nổi bật, chất lượng kiến trúc tốt, tình trạng hoàn thiện cao và nguồn cung khó thay thế có cơ sở để duy trì sức hút tốt hơn.
Nhìn từ những chuyển động hiện tại, thị trường London đang dần chuyển từ giai đoạn điều chỉnh sang một chu kỳ chọn lọc hơn. Giá trị của một bất động sản ngày càng được nhìn nhận qua chất lượng thực tế, khả năng đáp ứng nhu cầu sở hữu và những đặc điểm khó thay thế. Đây cũng là nền tảng để những tài sản mang dấu ấn riêng tiếp tục giữ vị thế trong bức tranh bất động sản cao cấp London những năm tới.
Bài viết trên BYSASSY.
————————–
The Globetrotter
Hotline: (+84) 287 300 7786
Email: welcome@theglobetrotter.vn
Mùa thu hoạch: những điền trang giữa vườn quả chín và đồi ô liu
31 Th10 2026
Barcelona – Thành phố của những kỳ quan
23 Th10 2026
Golf và những miền đất tuyệt sắc
16 Th10 2026
Dư vị nước Ý
09 Th10 2026